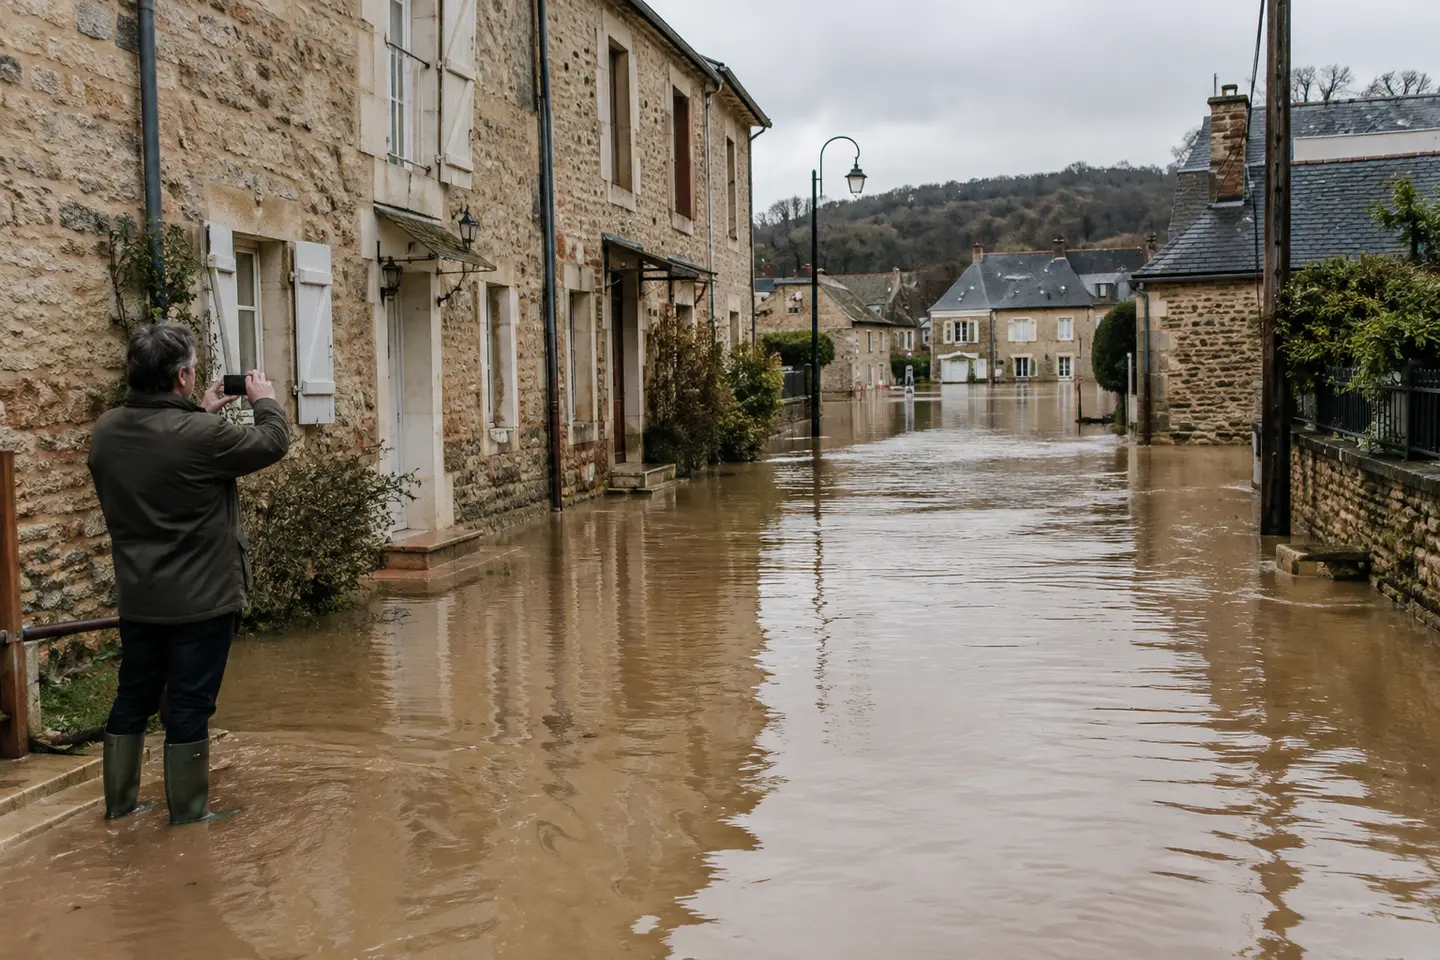
Assurance catastrophe naturelle : une garantie légale déjà incluse dans votre contrat
L'assurance catastrophe naturelle ne se souscrit pas séparément : elle est automatiquement incluse dans tout contrat qui garantit vos biens contre les dommages, multirisque habitation, assurance auto avec garantie dommages, multirisque professionnelle. Créé par la loi du 13 juillet 1982 et codifié aux articles L125-1 à L125-6 du Code des assurances, ce régime dit « CatNat » indemnise les dégâts matériels directs causés par un phénomène naturel d'intensité anormale, à une condition décisive : la publication d'un arrêté interministériel reconnaissant l'état de catastrophe naturelle dans votre commune.
Le système repose sur la solidarité nationale. Chaque assuré paie une surprime fixée par l'État, identique quel que soit le risque de son logement : 20 % de la cotisation dommages d'un contrat habitation depuis le 1er janvier 2025 (contre 12 % auparavant) et 9 % des cotisations vol et incendie d'un contrat auto. Les assureurs se réassurent auprès de la Caisse centrale de réassurance (CCR), elle-même garantie par l'État, ce qui permet d'absorber des sinistres de plusieurs milliards d'euros.
Attention
Une assurance auto au tiers ne contient aucune garantie dommages pour votre véhicule : elle n'ouvre donc pas droit à l'indemnisation catastrophe naturelle. Une voiture emportée par une crue n'est indemnisée que si elle est assurée au minimum en tiers étendu avec garantie dommages, ou en tous risques.
Quels événements relèvent du régime catastrophe naturelle ?
Seuls les phénomènes naturels dont l'agent est d'intensité anormale et contre lesquels les mesures de prévention habituelles n'ont pas suffi sont éligibles. En pratique, l'inondation et la sécheresse représentent l'essentiel des arrêtés publiés chaque année. Les intempéries « ordinaires », elles, relèvent d'autres garanties de votre contrat, qui fonctionnent sans arrêté.
| Événement | Régime CatNat ? | Garantie mobilisée |
|---|---|---|
| Inondation, crue, ruissellement, coulée de boue | Oui | CatNat, après arrêté |
| Sécheresse (retrait-gonflement des argiles) | Oui | CatNat, après arrêté |
| Séisme, mouvement de terrain, glissement | Oui | CatNat, après arrêté |
| Avalanche, submersion marine, raz-de-marée | Oui | CatNat, après arrêté |
| Cyclone (vent moyen > 145 km/h ou rafales > 215 km/h) | Oui | CatNat, outre-mer surtout |
| Tempête, grêle, poids de la neige | Non | Garantie TGN du contrat, sans arrêté |
| Explosion d'usine, accident industriel | Non | Régime catastrophe technologique (loi du 30 juillet 2003) |
La distinction a des conséquences concrètes. La garantie tempête, grêle et neige (TGN), obligatoirement incluse dans les contrats dommages depuis 1990, s'applique avec la franchise de votre contrat et selon ses délais de déclaration classiques, 5 jours ouvrés. La garantie catastrophe naturelle suit au contraire un calendrier et une franchise fixés par la loi, identiques chez tous les assureurs.
L'arrêté de catastrophe naturelle : la condition préalable à toute indemnisation
Sans arrêté publié au Journal officiel, aucun dommage n'est indemnisé au titre du régime CatNat, même si les dégâts sont spectaculaires. La procédure est engagée par la commune, jamais par l'assuré lui-même, ce qui impose de signaler rapidement les dommages en mairie.
- Vous signalez les dégâts à la mairie.
Courrier ou formulaire en ligne avec photos et description : la commune recense les sinistres pour constituer son dossier. Prévenez aussi votre assureur sans attendre, même si la déclaration officielle viendra plus tard.
- Le maire dépose la demande de reconnaissance.
Il dispose de 24 mois après le début de l'événement pour saisir la préfecture via la plateforme iCatNat. Pour une sécheresse, les fissures apparaissant souvent tardivement, ce délai est précieux.
- La commission interministérielle rend son avis.
Elle examine des rapports techniques, Météo-France pour la sécheresse et les pluies, BRGM pour les mouvements de terrain, et vérifie le caractère anormal de l'intensité du phénomène.
- L'arrêté est publié au Journal officiel.
Il liste les communes reconnues, la nature du phénomène et la période concernée. La décision doit être motivée et notifiée à la commune, qui informe ses habitants.
Bon à savoir
L'arrêté fixe une période précise. Vos dommages doivent avoir été causés pendant cette période : un sinistre survenu une semaine avant ou après les dates retenues n'est pas couvert par ce texte, d'où l'intérêt de dater vos photos et constats.
Déclarer et être indemnisé : délais et marche à suivre
Vous disposez de 30 jours après la publication de l'arrêté pour déclarer votre sinistre à l'assureur, délai porté de 10 à 30 jours par la loi Baudu du 28 décembre 2021. Rien ne vous empêche, et c'est même recommandé, de déclarer dès la survenance des dégâts : l'assureur ouvre le dossier et le traite dès la parution du texte.
- Photographiez et filmez tous les dommages avant le moindre nettoyage, pièce par pièce, façades et sous-sols compris.
- Prenez les mesures conservatoires : coupure de l'électricité, pompage, bâchage, mise à l'abri des biens récupérables.
- Conservez les biens abîmés jusqu'au passage de l'expert, ou à défaut photographiez-les avec leurs étiquettes et numéros de série.
- Rassemblez factures, bons de garantie, relevés bancaires et photos anciennes prouvant la possession et la valeur des biens.
- Adressez à l'assureur un état estimatif chiffré des pertes, bâtiment et mobilier séparés.
Une fois l'état estimatif remis, ou l'arrêté publié s'il est postérieur, l'assureur a 1 mois pour vous proposer une indemnisation ou une provision, puis 21 jours à compter de votre accord pour verser les fonds. Faute de versement dans ces délais, l'indemnité porte intérêt au taux légal. Pour un sinistre important, un expert est missionné ; vous pouvez être assisté d'un expert d'assuré, dont les honoraires sont parfois couverts par votre contrat.
À retenir
Le délai pour agir contre votre assureur est en principe de 2 ans. Depuis la loi Baudu, il est porté à 5 ans pour les sinistres liés à la sécheresse et à la réhydratation des sols, dont les dommages évoluent lentement : de quoi contester une indemnisation jugée insuffisante.
Franchise légale et dommages pris en charge
La franchise catastrophe naturelle est fixée par arrêté ministériel et s'impose à tous les contrats : votre assureur ne peut ni l'augmenter ni la réduire, et aucun rachat de franchise n'est possible. Elle reste à votre charge sur chaque sinistre.
| Type de bien | Franchise générale | Sécheresse (RGA) |
|---|---|---|
| Habitation, biens non professionnels | 380 € | 1 520 € |
| Véhicule terrestre à moteur | 380 € | 1 520 € |
| Biens professionnels | 10 % des dommages, minimum 1 140 € | minimum 3 050 € |
| Perte d'exploitation (si garantie) | 3 jours ouvrés, minimum 1 140 € | 3 jours ouvrés, minimum 1 140 € |
Depuis le 1er janvier 2023, la modulation de franchise, qui pouvait doubler ou quadrupler la franchise dans les communes sans plan de prévention des risques après plusieurs arrêtés, ne s'applique plus aux habitations des particuliers ni aux véhicules. L'indemnisation couvre les dommages matériels directs, dans les limites et selon les modalités (valeur à neuf ou vétusté déduite) prévues par votre contrat pour les autres garanties dommages.
- Biens couverts
- Bâtiment, aménagements intérieurs, mobilier, électroménager, véhicules assurés en dommages, dès lors qu'ils sont garantis par le contrat.
- Frais annexes
- Depuis la loi Baudu : frais de relogement d'urgence si la résidence principale est inhabitable, frais d'architecte et de maîtrise d'œuvre nécessaires aux réparations, frais de démolition et de déblaiement.
- Biens exclus
- Terrains, plantations, jardins, clôtures et murs non rattachés au bâti dans de nombreux contrats, biens non assurés en dommages, dommages corporels (relevant d'une garantie des accidents de la vie).
Sécheresse et fissures : le cas particulier du retrait-gonflement des argiles
La sécheresse est devenue le premier poste de coût du régime : en alternant périodes sèches et pluies, les sols argileux se rétractent puis gonflent, provoquant des fissures sur les maisons individuelles aux fondations peu profondes. Plus de 10 millions de maisons sont situées en zone d'exposition moyenne ou forte, soit près d'une sur deux.
Le chiffre
3,5 Md€C'est le coût estimé de la seule sécheresse de 2022 pour le régime catastrophe naturelle, un record historique qui a pesé dans le relèvement de la surprime à 20 % en 2025.
Ces dossiers sont les plus délicats. Les fissures apparaissent parfois des mois après l'épisode, la commune doit obtenir un arrêté pour l'année concernée, et l'expert doit établir que la sécheresse est la cause déterminante des désordres, et non un défaut de construction. Depuis l'ordonnance du 8 février 2023, l'indemnité versée au titre du retrait-gonflement des argiles doit être affectée à des travaux de réparation durables, qui mettent fin aux désordres existants.
Ce qui renforce votre dossier
- Photos datées montrant l'apparition et l'évolution des fissures
- Pose de témoins (jauges) sur les fissures pour mesurer leur mouvement
- Étude de sol G5 prouvant la présence d'argile sous les fondations
- Signalement en mairie dès les premiers désordres
Ce qui le fragilise
- Fissures antérieures à la période visée par l'arrêté
- Défaut de fondations ou absence d'étude de sol à la construction
- Travaux de rebouchage réalisés avant l'expertise
- Déclaration envoyée plus de 30 jours après l'arrêté
Arrêté refusé ou indemnisation contestée : les recours possibles
Un refus de reconnaissance n'est pas définitif. L'arrêté peut être contesté devant le tribunal administratif dans les 2 mois suivant sa publication, par la commune ou par un sinistré justifiant d'un intérêt à agir. La commune peut aussi présenter une nouvelle demande, étayée par des éléments techniques complémentaires.
Si l'arrêté existe mais que l'indemnisation proposée vous paraît insuffisante, la contestation se joue sur le terrain contractuel : contre-expertise, réclamation écrite au service clients de l'assureur, puis saisine gratuite du Médiateur de l'assurance si aucune solution n'est trouvée sous deux mois. L'action en justice reste possible pendant 2 ans, 5 ans pour un sinistre sécheresse.
- Jeter des biens endommagés avant le passage de l'expert.
- Lancer des travaux définitifs sans accord écrit de l'assureur.
- Attendre la publication de l'arrêté pour rassembler vos preuves.
- Signer une quittance d'indemnité sans avoir vérifié le chiffrage poste par poste.
« Dans un dossier catastrophe naturelle, le temps joue rarement en faveur de l'assuré. Signalez les dégâts en mairie et chez votre assureur le jour même, documentez tout, et ne laissez jamais filer le délai de 30 jours après l'arrêté. »