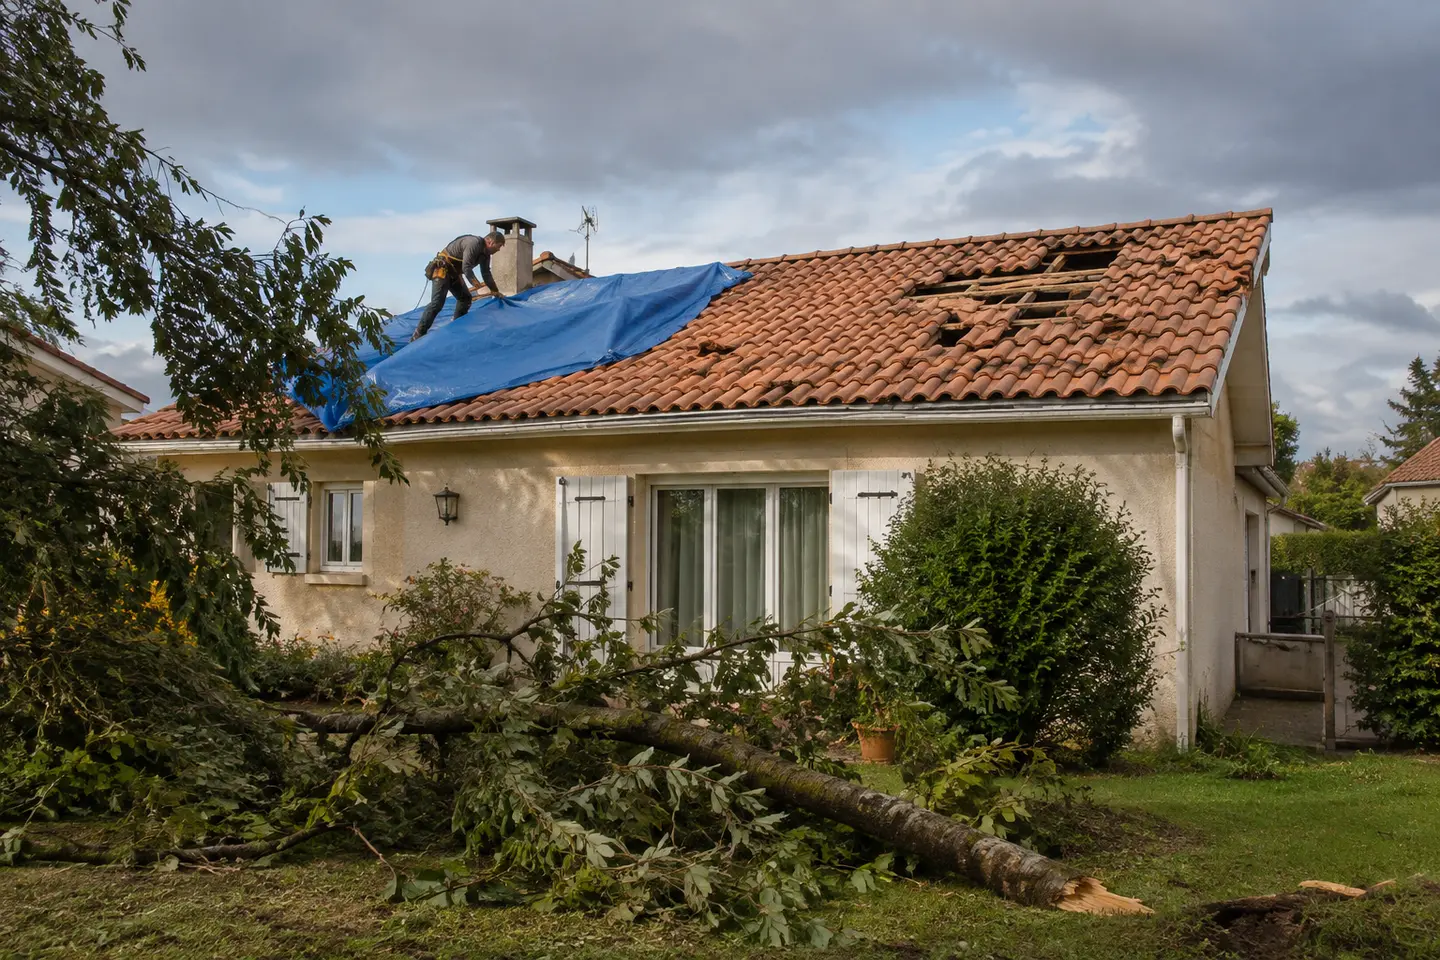
Garantie tempête : ce que la loi impose à votre contrat
La garantie tempête, grêle et neige (TGN) est incluse d'office dans votre multirisque habitation : l'article L122-7 du Code des assurances, issu de la loi du 25 juin 1990, oblige tout contrat qui couvre l'incendie ou d'autres dommages aux biens à garantir aussi les effets du vent dû aux tempêtes, ouragans et cyclones. Dans la quasi-totalité des contrats, cette garantie légale est complétée par la grêle et le poids de la neige ou de la glace sur les toitures, d'où son nom.
Contrairement à la garantie catastrophe naturelle, la TGN ne dépend d'aucun arrêté : vous déclarez le sinistre, l'assureur vérifie que les conditions de votre contrat sont remplies et vous indemnise selon ses propres règles de franchise et de vétusté. C'est donc la lecture de vos conditions générales, et non le Journal officiel, qui détermine vos droits.
Bon à savoir
Les cyclones les plus violents des outre-mer, avec un vent moyen supérieur à 145 km/h sur 10 minutes ou des rafales au-delà de 215 km/h, basculent dans le régime catastrophe naturelle. En métropole, les tempêtes relèvent presque toujours de la garantie TGN de votre contrat.
Quand la garantie tempête se déclenche-t-elle ?
Le vent doit avoir atteint une intensité suffisante, fixée par le contrat et non par la loi. Les assureurs retiennent en général l'un des deux critères suivants, parfois les deux au choix de l'assuré.
| Critère | Ce qu'il faut prouver | Preuve habituelle |
|---|---|---|
| Vitesse du vent | Rafales d'au moins 100 km/h, parfois 80 ou 90 km/h selon le contrat | Relevé de la station Météo-France la plus proche |
| Dommages alentour | Bâtiments de bonne construction endommagés dans votre commune ou un rayon défini (souvent 5 à 10 km) | Photos, attestations de voisins, articles de presse locale |
| Grêle | Chute de grêle ayant endommagé toiture, vitrages ou façades | Photos datées, impacts visibles, bulletins d'alerte |
| Poids de la neige ou de la glace | Accumulation ayant provoqué un affaissement ou une rupture de la toiture | Photos, constat d'un couvreur, relevés d'enneigement |
Dans la pratique, l'assureur se procure souvent lui-même les données météorologiques. Si le vent relevé près de chez vous est resté sous le seuil alors que les dégâts sont réels, le critère des dommages chez les voisins est votre meilleur argument : rassemblez rapidement des photos des toitures et clôtures abîmées dans la rue.
Ce que couvre la garantie TGN, et ce qu'elle exclut
La garantie indemnise les dommages matériels directs causés au bâtiment et à son contenu par le vent, la grêle ou la neige, ainsi que leurs conséquences immédiates. Ses limites se concentrent sur les biens situés à l'extérieur et sur les constructions fragiles.
- Dommages au bâtiment
- Tuiles ou ardoises arrachées, charpente endommagée, cheminée effondrée, vitres brisées par la grêle, façade abîmée par la chute d'un arbre ou d'un objet projeté.
- Dommages de mouille
- La pluie, la neige ou la grêle qui pénètrent par une toiture ou une fenêtre endommagée sont couvertes si elles entrent dans le délai fixé par le contrat, souvent 48 heures après l'événement.
- Frais annexes
- Bâchage d'urgence, déblaiement, enlèvement d'un arbre tombé sur la maison et, selon le contrat, relogement si le logement devient inhabitable.
- Exclusions fréquentes
- Clôtures, portails, antennes, stores et parasols, plantations et arbres eux-mêmes, serres et abris légers, bâtiments non entièrement clos, dommages dus à un défaut d'entretien de la toiture.
Attention
Une toiture mal entretenue est le premier motif de refus ou de réduction d'indemnité. Si l'expert constate des tuiles déjà poreuses, des solins décollés ou une charpente attaquée, il peut imputer les dégâts à la vétusté plutôt qu'au vent. Conservez les factures d'entretien et de démoussage de votre toit.
Arbre tombé, voiture grêlée : les situations les plus fréquentes
La plupart des litiges après une tempête portent sur trois cas : l'arbre du voisin, la voiture endommagée et les biens laissés dehors. Chacun obéit à une logique précise.
L'arbre du voisin tombe sur votre maison
Lors d'une tempête qui dépasse le seuil du contrat, l'événement est assimilé à un cas de force majeure : c'est votre propre assureur qui indemnise vos dommages au titre de la TGN. Le voisin n'engage sa responsabilité que si l'arbre était manifestement malade, mort ou mal entretenu ; votre assureur peut alors se retourner contre lui ou son assureur responsabilité civile.
Votre voiture est grêlée ou écrasée par une branche
Le contrat auto n'est pas concerné de la même manière. Un contrat qui couvre l'incendie du véhicule doit, par l'effet de l'article L122-7, couvrir aussi les effets du vent ; la grêle sur la carrosserie relève en revanche d'une garantie « événements climatiques » ou « forces de la nature », présente en tous risques et dans certaines formules intermédiaires. Avec une simple assurance au tiers, vous ne serez pas indemnisé. Pour la grêle, le débosselage sans peinture limite souvent la facture et la franchise reste la seule somme à votre charge.
Le mobilier de jardin s'envole
Les biens laissés à l'extérieur sont rarement couverts, sauf option « biens extérieurs » ou « mobilier de jardin ». Rentrez ou arrimez-les dès l'alerte météo : un objet projeté qui endommage le bien d'un voisin peut engager votre responsabilité civile si aucune précaution n'avait été prise.
Déclarer un sinistre tempête et être indemnisé
Vous avez 5 jours ouvrés à compter du moment où vous constatez les dégâts pour les déclarer, sauf délai plus long prévu par votre contrat. Lors d'un épisode de grande ampleur, les assureurs prolongent souvent ce délai et ouvrent des déclarations simplifiées en ligne : surveillez leurs communiqués, mais ne comptez pas dessus.
- Sécurisez le logement.
Coupez l'électricité si l'eau s'infiltre, faites bâcher la toiture et dégagez les accès. Ces mesures conservatoires sont attendues par l'assureur et remboursées sur facture.
- Documentez les dégâts.
Photos et vidéos de la toiture, des pièces touchées, des objets abîmés et de l'environnement : arbres tombés, toitures voisines arrachées, grêlons à côté d'un objet donnant l'échelle.
- Déclarez par écrit.
Date et heure de l'événement, nature des dommages, première estimation chiffrée, photos, devis d'urgence du couvreur. Gardez une preuve d'envoi.
- Préparez la visite de l'expert.
Au-delà de quelques milliers d'euros de dommages, un expert est missionné. Présentez factures d'achat, d'entretien de la toiture et devis de réparation ; ne jetez rien avant son passage.
- Faites réparer et percevez l'indemnité.
L'indemnisation intervient après accord sur le chiffrage, déduction faite de la franchise et, sauf garantie valeur à neuf, de la vétusté. Une partie peut être versée sur présentation des factures de travaux.
- Monter soi-même sur un toit endommagé par grand vent.
- Faire réaliser des travaux définitifs avant l'accord de l'assureur.
- Laisser une infiltration s'aggraver faute de bâchage, l'aggravation pourrait vous être reprochée.
- Accepter un démarcheur qui frappe à la porte le lendemain de la tempête en promettant de « tout faire payer par l'assurance ».
Franchise, vétusté et contestation de l'indemnité
La franchise tempête est fixée par votre contrat, et non par la loi : elle correspond souvent à la franchise générale de la multirisque, mais certains assureurs appliquent une franchise spécifique, plus élevée ou exprimée en pourcentage des dommages. Ne la confondez pas avec la franchise légale de 380 € réservée aux catastrophes naturelles.
Ce qui améliore l'indemnisation
- Garantie valeur à neuf sur le bâtiment, qui limite la déduction de vétusté sur une toiture ancienne
- Factures d'entretien de la toiture et de l'élagage des arbres proches
- Devis détaillés de plusieurs artisans pour appuyer le chiffrage
- Assistance d'un expert d'assuré sur un sinistre important
Ce qui la réduit
- Vétusté appliquée à une couverture de plus de 20 ou 30 ans
- Franchise spécifique tempête plus élevée que la franchise générale
- Défaut d'entretien relevé par l'expert
- Biens extérieurs exclus du contrat
Si l'offre vous paraît insuffisante, demandez par écrit le rapport d'expertise et le détail du calcul, puis contestez point par point, si besoin avec une contre-expertise. En l'absence d'accord, adressez une réclamation au service dédié de l'assureur, puis saisissez gratuitement le Médiateur de l'assurance. Le délai pour agir en justice est de 2 ans à compter du sinistre.
Le chiffre
1,3 Md€C'est l'estimation des dommages assurés causés par les tempêtes Ciarán et Domingos en novembre 2023, selon France Assureurs, dont plus de 90 % sur des habitations de particuliers.
« Après une tempête, l'indemnisation se gagne sur la preuve : photos immédiates, toits voisins abîmés, factures d'entretien. Un dossier documenté le jour même évite l'essentiel des discussions sur le seuil de vent ou la vétusté. »